Seguro de Daños a Terceros: ¿Qué Cubre y Cuánto Cuesta?

El Seguro de Daños a Terceros, también conocido como Seguro de Responsabilidad Civil, es la póliza más sencilla dentro de la gama de seguros disponibles en el sector. Existe como parte de muchos tipos de seguros, entre ellos los más conocidos, dentro de los Seguros de Auto.
En este caso es el mínimo exigido por la ley y cubre los gastos generados cuando el vehículo provoca daños en pertenencias, lesiones o muerte de terceras personas, es decir, personas ajenas al vehículo asegurado.
Esta póliza de seguro para automóvil no cubre los daños que le pasen al auto asegurado. Para conocer qué aseguradoras ofrecen este servicio, se puede ingresar a Rastreator.mx, un comparador de seguros online y gratuito que, después de llenar un formulario, muestra los precios y los beneficios de los distintos Seguros de Auto disponibles en el mercado.
¿Qué es un Seguro de Daños a Terceros?
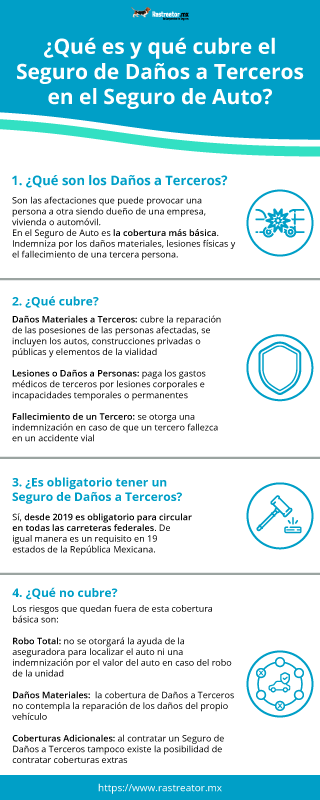
En el sector asegurador, el término Daños a Terceros se entiende como las afectaciones que una persona puede causar a otra, ya sea en su persona física o en sus bienes materiales por diversos motivos o en ciertas circunstancias. Por lo que se puede encontrar este tipo de protección en diversos tipos de seguros, por ejemplo:
- Seguro para Coche
- Seguro de Motos
- Seguro para Plataformas de Transporte
- Seguros del Hogar
- Seguro de Viajes
- Seguro para Empresas
- Seguro para Mascotas
¿Qué cubre un Seguro de Auto por Daños a Terceros?
Se puede comprender por Daños a Terceros tanto al paquete de coberturas más básico dentro de las pólizas vehiculares (también llamado Responsabilidad Civil), como también se le llama a una de esas protecciones incluidas. Como cobertura incluye lo siguiente:
Daños Materiales a Terceros
Protege las posesiones de otras personas en caso de que se vean afectadas tras un accidente vial. Se incluye en los Daños Materiales a Terceros lo siguiente:
- Vehículos
- Casas
- Construcciones privadas o públicas
- Elementos de la vialidad como postes, semáforos, barreras viales, etc.
Los conceptos entendidos como daños materiales dependerán siempre de cada aseguradora de auto y lo que establezcan en sus condiciones generales.
Lesiones o Daños a Personas
Si un tercero resulta herido durante un incidente automovilístico, en el que el asegurador se determine como el responsable tras el veredicto del ajustador, el Seguro de Auto pagará los Gastos Médicos de las Terceras Personas hasta los límites de la suma asegurada establecida para la cobertura. Generalmente se incluye:
- Lesiones corporales
- Incapacidades temporales
- Incapacidad permanente
¿Puede cubrir fallecimiento de un tercero?
De acuerdo con la CONDUSEF [1], el Seguro para Daños a Terceros ofrece la indemnización en caso de invalidez o fallecimiento de un tercero. Sin embargo, es importante leer los términos y condiciones establecidos por las aseguradoras.
¿Qué se incluye dentro del paquete de Responsabilidad Civil por Daños a Terceros?
Si se refiere al paquete de coberturas más básico de los cuatro planes de aseguramiento que las compañías de seguros de auto comercializan en México, además de las protecciones anteriores, también se incluyen las siguientes coberturas:
- Asistencia Jurídica: en caso de que el accidente vial requiera acudir con las autoridades, el seguro podrá apoyar al conductor con defensa legal y asesoramiento jurídico.
- Asistencia Vial: en caso de fallas mecánicas o algún percance, el seguro ofrece apoyo como envío de grúa, cambio de llanta, paso de batería, etc.
- Gastos Médicos al conductor y ocupantes: los planes más completos cubren servicios médicos de emergencia a causa de un accidente vial para el conductor y los ocupantes del vehículo asegurado, como el pago de estancia en el hospital, cirugías, honorarios médicos, estudios de laboratorios, medicamentos, entre otros.
¿Qué NO cubre el Seguro de Daños a Terceros?
Varios riesgos a los que están expuestos los conductores no están incluidos en el Seguro de Auto Daños a Terceros, tales como:
- Robo Total: cuando se cuenta con esta cobertura, la aseguradora ayuda al cliente a recuperar el vehículo, si no se logra, otorgará una indemnización equivalente al valor establecido en el contrato. Esta cobertura se encuentra a partir del paquete de Seguro Limitado.
- Daños Materiales: se hace cargo de los gastos de reparación del vehículo tras sufrir daños materiales por un accidente de tránsito o por algún fenómeno natural. Esta protección se encuentra sólo en el Seguro Amplio y el Amplio Plus del seguro para coche.
- Coberturas Adicionales: al contratar un seguro de daños a terceros tampoco existe la posibilidad de contratar coberturas extras.
Además de no contener estas protecciones, también se establecen algunas exclusiones particulares para la cobertura:
- No se cubren los bienes materiales ni las lesiones corporales de personas que dependan económicamente del asegurado o que tenga un parentesco sanguíneo
- Daños, lesiones corporales o la muerte cometidos intencionalmente por el asegurado
¿Cuánto cuesta un Seguro de Daños a Terceros?
En el Seguro de Daños a Terceros el precio es distinto para cada conductor, el costo promedio para el 2026 es de $6,237.32 MXN, de acuerdo con datos del cotizador de seguros automotrices de Rastreator. De igual forma se realizaron cotizaciones en el sitio para tener una idea más realista de cuánto cuesta un Seguro de Auto de Daños a Terceros. Para realizar el ejercicio se colocó el perfil de un hombre de 37 años, soltero y residente de la Ciudad de México. Los costos arrojados fueron los siguientes:
| Modelo de Auto | Precio más bajo | Precio más alto |
| Chevrolet Aveo | $2,648 MXN | $9,820 MXN |
| Nissan Sentra | $2,098 MXN | $9,689 MXN |
| Nissan Versa | $2,266 MXN | $9,689 MXN |
| Volkswagen Jetta | $3,236 MXN | $9,689 MXN |
| Volkswagen Vento | $2,885 MXN | $9,689 MXN |
Es importante mencionar que el costo del Seguro de Auto es variable, pues depende de varios factores como:
- Datos del conductor: nombre, fecha de nacimiento, lugar de residencia, estado civil
- Características del vehículo: año, modelo, versión, marca
¿Cuál es el Seguro de Auto de Daños a Terceros más barato?
Esta póliza es la más económica que se puede encontrar en el mercado, puesto que es la más básica y, por lo tanto, la que menos coberturas ofrece. Sin embargo, el Seguro de Auto de Daños a Terceros más barato es difícil de determinar, ya que, como se mencionó, los precios de las pólizas varían de acuerdo con el perfil del conductor y las características del vehículo que se quiere proteger.
Hoy en día existen herramientas que ayudan a los conductores en la búsqueda del seguro más barato con las protecciones que deseen. Por ejemplo, Rastreator, el cual, después de que se llene el formulario, mostrará en primer lugar la póliza con el precio más bajo, pero la decisión final siempre la tiene el usuario.
Seguro de Daños a Terceros vs. Cobertura Limitada vs. Cobertura Amplia
Existen diferentes tipos de coberturas vehiculares más completas que ofrecen una mayor serie de servicios en el caso de ser requeridos. Estas tienen un costo mayor, así que es importante contemplar que, al decidir asegurar un auto por Daños a Terceros, los beneficios y apoyos brindados por parte de la aseguradora serán menores.
Los paquetes superiores añaden más protecciones al automóvil y ofrecen sumas aseguradas más altas, dependiendo de la aseguradora que se contrate. Los nombres y las características principales de cada paquete dentro del seguro automotriz son las siguientes:
- Seguro de Daños a Terceros o Seguro de Responsabilidad Civil: es la cobertura más sencilla, cubre con lo que se ha mencionado y es la de menor costo.
- Seguro Limitado: además de las protecciones de la cobertura básica, incluye la protección contra Robo Total, es decir, otorgará una indemnización si el vehículo no es recuperado después del hurto.
- Seguro Amplio: es el que se contrata con mayor frecuencia, ya que es uno de los más completos, incluye las protecciones del seguro limitado y añade Daños Materiales y la posibilidad de añadir coberturas extra con el pago de un monto adicional.
- Seguro Amplio Plus: también de los más completos, generalmente, destaca por incluir las coberturas del seguro amplio y otros beneficios exclusivos, como sumas aseguradas mayores, menores deducibles y asistencias viales ilimitadas, por ello es el paquete con mayor costo.
Como un ejemplo más exacto, se pueden comparar las coberturas de los distintos paquetes en la siguiente tabla:
| Coberturas | Responsabilidad Civil | Cobertura Limitada | Cobertura Amplia | Cobertura Amplia Plus |
| Responsabilidad Civil por Daños a Terceros | ✓ | ✓ | ✓ | ✓ |
| Asistencia Vial | ✓ | ✓ | ✓ | ✓ |
| Asistencia Legal | ✓ | ✓ | ✓ | ✓ |
| Gastos Médicos a Ocupantes | ✓ | ✓ | ✓ | ✓ |
| Robo Total | X | ✓ | ✓ | ✓ |
| Daños Materiales | X | X | ✓ | ✓ |
| Coberturas Adicionales | X | X | ✓ | ✓ |
¿Es obligatorio tener un Seguro de Daños a Terceros?
Sí, de acuerdo con la Ley de Caminos, Puentes y Autotransporte Federal, el Seguro de Daños a Terceros [2] es el Seguro de Auto mínimo obligatorio en 19 estados de la República Mexicana y todas las carreteras federales. No cumplir con los reglamentos de tránsito correspondientes pueden ameritar una multa de tránsito que va de $586.55 MXN a $7,038.60 MXN[3], dependiendo del estado.
¿Qué debes revisar antes de contratar un seguro contra daños a terceros?
Antes de contratar el Seguro de Daños a Terceros, es importante revisar unos cuantos aspectos, como:
- Revisar los detalles de cada cobertura: hay que observar con detenimiento cada una de las protecciones que se están incluyendo en la póliza para saber qué cubre el Seguro de Daños a Terceros, cómo funcionará, si requiere deducible, etc. De igual forma se deben leer detenidamente las exclusiones generales y las de cada cobertura.
- Buscar información sobre la aseguradora: revisar los comentarios de los clientes de las aseguradoras, así como también las calificaciones de la CONDUSEF puede darle una idea al contratante de cómo es la aseguradora con sus clientes y darle más confianza para contratar.
- Comparar Seguros de Auto: conocer las distintas ofertas en el mercado, permite ubicar cuál es la mejor opción precio-beneficio. La CONDUSEF recomienda comparar entre al menos tres compañías distintas[4].
- Revisar su registro en el CNSF: la Comisión Nacional de Seguros y Fianzas se encarga de supervisar y regular los productos financieros. Las aseguradoras deben registrarse ante este organismo y el público en general puede consultar la lista de instituciones en línea.
¿Cuáles son las sumas aseguradas de un Seguro para Daños a Terceros?
En los Daños a Terceros el seguro puede tener sumas aseguradas distintas según cada aseguradora, pero la Ley de Caminos, Puentes y Autotransporte Federal, establece que debe tener una suma asegurada como mínimo:
- Para lesiones y muerte de terceros: $100,000 MXN
- Para daños en pertenencias de terceros: $50,000 MXN
¿Ante qué daños protege un Seguro de Auto por Daños a Terceros?
Los daños a terceros que cubre un Seguro de Auto principalmente son los siguientes:
- Colisiones
- Atropellamiento de peatones o ciclistas
- Daños en el automóvil de un tercero
- Lesiones de terceros causadas por un accidente vial
- Fallecimiento de terceros
- Daños en inmuebles públicos
- Daños en pertenencias de terceros (daños en inmuebles privados)
¿Cómo encontrar un seguro de daños a terceros económico?
La mejor manera de encontrar un Seguro de Daños a Terceros barato es haciendo uso de los comparadores de Seguros de Auto, como el de Rastreator.mx, donde no solo aparecen opciones adaptadas al perfil de cada conductor, sino que también permite observar sumas aseguradas y deducibles.
La ventaja del comparador es que se pueden hallar ofertas exclusivas para los usuarios, sobre todo durante el Buen Fin o el Hot Sale. Es posible encontrar hasta un 50% de descuento en el precio final de la póliza.
Fuentes
- [1] Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). (s. f.). La CONDUSEF actualiza su simulador de seguro de autos en línea. https://www.condusef.gob.mx/?p=contenido&idc=1995&idcat=1
- [2] Cámara de Diputados del H. Congreso de la Unión. (2013). Ley sobre el contrato de seguro (última reforma publicada el 4 de abril de 2013). https://www.diputados.gob.mx/LeyesBiblio/pdf/211.pdf
- [3] Pérez, M. (2026, 23 de marzo). Multa por no tener seguro de auto en México. Rastreator.mx. https://www.rastreator.mx/seguros-de-auto/articulos-destacados/multa-por-no-contar-seguro-de-auto-en-mexico
- [4] Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). (2019, 26 de julio). Antes de contratar un seguro de auto, compara diferentes opciones. Gobierno de México. https://www.gob.mx/condusef/prensa/antes-de-contratar-un-seguro-de-auto-compara-diferentes-opciones
Preguntas Frecuentes sobre el Seguro de Daños a Terceros
¿Qué pasa si los Daños a Terceros superan la suma asegurada de la póliza?
La mayoría de las Condiciones Generales de los Seguros de Auto señalan que la aseguradora solo responderá por el límite de la suma asegurada establecida para cada cobertura y dentro de la póliza. Esto está respaldado por el artículo 86 de la Ley Sobre el Contrato del Seguro, el cual estipula la misma regla.
En consecuencia, si los daños superan la suma asegurada establecida en la póliza, el asegurado deberá cubrir el monto faltante con sus propios medios económicos.
¿El Seguro de Daños a Terceros cubre mi propio auto?
No, el Seguro contra Daños a Terceros se encarga de solventar las afectaciones que ocasione el asegurado a personas ajenas al auto. Por lo que en el Seguro de Daños a Terceros el auto propio no está cubierto.
Para acceder a las protecciones del propio auto y los ocupantes del auto se deben contratar paquetes más completos, como la Cobertura Amplia o Amplia Plus, las cuales incluyen la Cobertura de Daños Materiales.