Responsabilidad Civil Catastrófica: qué es, qué cubre y cuándo conviene contratarla
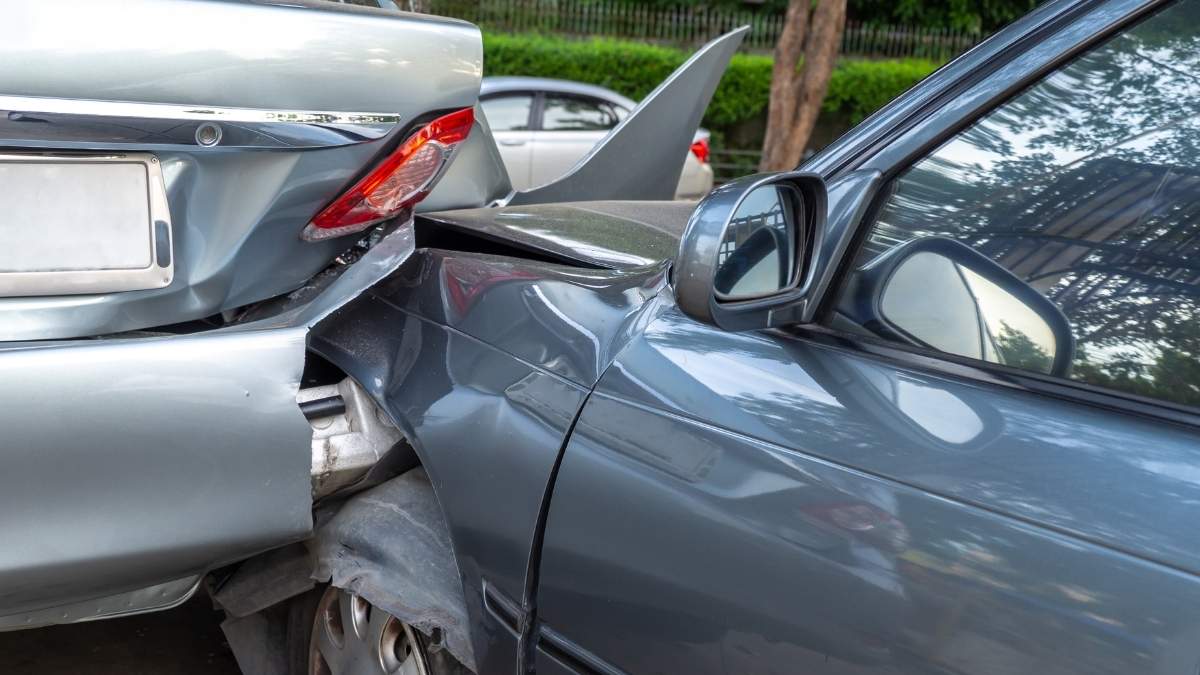
Aunque la Responsabilidad Civil (RC) es una cobertura básica para responder por daños ocasionados a terceros, sus límites pueden resultar insuficientes ante un accidente de consecuencias graves. La RC catastrófica por muerte accidental, también conocida en algunos productos como Responsabilidad Civil en exceso, puede ofrecer una suma asegurada adicional para determinados casos. Sin embargo, sus alcances y condiciones varían según la aseguradora y la póliza contratada.
Para que el conductor conozca si su póliza incluye esta cobertura puede comparar diferentes opciones de Seguros de Autos en herramientas online especializadas, como Rastreator.mx. En esta página se pueden cotizar diferentes Seguros de Autos de las principales aseguradoras del país. Así, se puede saber las coberturas que incluye cada póliza, además de su precio, sumas aseguradas, deducibles y exclusiones.
¿Qué es la Responsabilidad Civil Catastrófica?
La Responsabilidad Civil Catastrófica es una cobertura de Seguro de Auto que brinda protección adicional al asegurado cuando, bajo las condiciones establecidas en el contrato, provoca accidentalmente el fallecimiento de un tercero con el vehículo asegurado.
La característica principal es que puede operar por encima del límite de la cobertura de Responsabilidad Civil principal, de ahí que algunas aseguradoras utilicen conceptos como “responsabilidad civil en exceso”.
Por ejemplo, MAPFRE describe su Responsabilidad Civil Catastrófica por Muerte Accidental como una cobertura que ampara al conductor cuando, utilizando el vehículo asegurado, causa accidentalmente la muerte de un tercero.
Por su parte, HDI Seguros comercializa una cobertura denominada RC Exceso por Muerte de Terceros, que contempla la indemnización que legalmente corresponda cuando el asegurado o alguien de su familia causa accidentalmente la muerte de un tercero, conforme a las condiciones del producto.
Por lo tanto, aunque en el mercado pueden encontrarse nombres diferentes, el objetivo es similar: proporcionar un nivel adicional de protección ante determinadas responsabilidades económicas graves.
¿Cómo funciona la Responsabilidad Civil Catastrófica?
Para comprender qué es la Responsabilidad Civil Catastrófica, primero es necesario distinguirla de la cobertura convencional. La Responsabilidad Civil por Daños a Terceros protege, dentro de los límites de la póliza, frente a determinados daños que el conductor ocasione a otras personas o a sus bienes.
La Cobertura de Responsabilidad Civil Catastrófica puede actuar como una protección adicional cuando se cumplen las condiciones previstas para un siniestro grave. Por ejemplo:
Activación de la póliza
El asegurado tiene una determinada suma asegurada en su Cobertura de Responsabilidad Civil, provoca un siniestro y, con ello, el fallecimiento accidental de un tercero.
Exceso de la suma asegurada
La responsabilidad económica derivada del accidente supera el límite disponible de la cobertura principal, pero, afortunadamente, la póliza contempla la Cobertura de Responsabilidad Catastrófica.
Pago de indemnizaciones
La cobertura de RC catastrófica por muerte accidental puede responder por el monto correspondiente hasta el límite contratado y conforme a las condiciones de la póliza. Igualmente, esta cobertura trabaja hasta un límite económico que define cada aseguradora, al igual que las condiciones, exclusiones y requisitos específicos.
¿Qué cubre la Responsabilidad Civil Catastrófica?
La cobertura de Responsabilidad Civil Catastrófica está orientada principalmente a determinados casos en los que un tercero pierde la vida como consecuencia de un accidente ocasionado por el vehículo asegurado.
Dependiendo de la compañía y del producto, la protección puede contemplar:
Daños a terceros
De acuerdo con las Condiciones Generales de compañías como MAPFRE, Quálitas o HDI Seguros esta cobertura está diseñada para cubrir la Responsabilidad Civil en que incurra el asegurado o cualquier persona que con su consentimiento expreso o tácito use el vehículo y que, a consecuencia de dicho uso, cause lesiones corporales o la muerte de terceros, siempre y cuando dicha responsabilidad sea consecuencia de un hecho de tránsito terrestre que no se encuentre expresamente excluido por el contrato.
¿Qué no cubre esta cobertura?
Las exclusiones de la Cobertura RC Catastrófica dependen de cada aseguradora, pero las más comunes son:
- Daños materiales a terceros en sus bienes
- Muerte de terceros ocasionada intencionalmente por el conductor del vehículo asegurado
- Muerte por acto intencional o negligencia inexcusable de la víctima
- Riesgos que no se indiquen expresamente amparados en la cobertura
- Incapacidad permanente o la muerte de terceros derivados de accidentes cuando el vehículo asegurado participe en carreras, cuando se le dé un uso diferente al estipulado en la póliza, durante actos de guerra, revolución, entre otros.
Por ello, es recomendable que antes de firmar cualquier contrato, es necesario revisar detenidamente la carátula y las Condiciones Generales de la póliza para saber exactamente qué cubre cada protección del Seguro de Auto.
¿Cuál es la diferencia entre Responsabilidad Civil y Responsabilidad Civil Catastrófica?
A pesar de que comparten nombre, ambas coberturas guardan diferencias entre sí, por ejemplo: el Seguro de Responsabilidad Civil es la cobertura mínima obligatoria en 19 estados de la República, generalmente suele cubrir Daños Materiales a Terceros, Lesiones Corporales, Defensa Legal, Gastos Médicos a Ocupantes y Conductor.
Mientras que la Responsabilidad Civil Catastrófica entra en acción cuando la Responsabilidad económica rebasa determinados límites de la cobertura principal en caso de que llegara a fallecer un tercero. Algunas aseguradoras lo incluyen dentro de la Cobertura de Responsabilidad Civil normal o puede ser una cobertura opcional.
A continuación, se presenta una tabla comparativa sobre las diferencias entre estas coberturas:
| Cobertura / diferencia | RC tradicional | RC catastrófica |
| Alcance | Ofrece desde $100,000 MXN en daños a bienes y $50,000 MXN en daños a terceros | Depende de la compañía, pero puede ser de hasta $3,000,000 MXN |
| Momento en que aplica | Cuando el asegurado tiene un accidente en donde hay daños a terceros | Cuando el límite de una cobertura RC tradicional se excede a causa del fallecimiento de un tercero |
| Tipo de daños protegidos | Daños materiales y físicos a terceros, Gastos Médicos a Terceros, Defensa Legal, Asistencia Vial | Muerte o incapacidad permanente de un tercero |
| Tipo de póliza | Obligatoria | Opcional (depende de la compañía) |
¿Qué es la Responsabilidad Civil en Exceso?
La Responsabilidad Civil en Exceso es otro nombre con el que se le conoce a la Cobertura de Responsabilidad Civil Catastrófica, ya que esta póliza cubre Daños a Terceros por lesiones o fallecimiento como consecuencia de un accidente amparado en la póliza.
¿Quién debería considerar una cobertura de Responsabilidad Civil Catastrófica?
Para determinados conductores, contar con una protección adicional puede ser una decisión razonable porque ayuda a reducir la exposición patrimonial ante un siniestro grave.
La Cobertura de Responsabilidad Civil Catastrófica puede ser especialmente interesante para quienes:
- Utilizan el automóvil diariamente
- Conducen frecuentemente en zonas urbanas con mucho tráfico
- Realizan viajes por carretera
- Recorren largas distancias
- Buscan una suma asegurada de Responsabilidad Civil más elevada
- Desean reducir el riesgo de afrontar con recursos propios una responsabilidad económica extraordinaria
Sin embargo, no necesariamente se trata de contratar el seguro más caro. La clave consiste en encontrar un equilibrio entre precio, suma asegurada y nivel de protección.
¿Cómo comparar una cobertura de Responsabilidad Civil Catastrófica?
Dependiendo de la aseguradora, esta cobertura puede estar incluida en alguno de los paquetes que ofrecen o puede ser una Cobertura Adicional que se debe contratar con un pago extra. Para saber si una aseguradora ofrece esta cobertura se deben comparar diferentes pólizas de seguros de autos. Para lograr esto se pueden usar herramientas de comparación de seguros, como Rastreator.mx.
En este portal, se puede comparar lo siguiente:
Suma asegurada
La suma asegurada es el límite económico máximo que puede pagar la aseguradora después de que el conductor asegurado haya experimentado un siniestro en su coche. Es importante conocer esta cantidad ya que así el asegurado sabrá cómo está protegido su patrimonio económicamente.
Exclusiones
Generalmente, se tiene la creencia de que al contratar un Seguro de Auto se está protegido contra cualquier cosa, pero esto no podría estar más equivocado. La protección de la póliza de coche depende de la cobertura que se contrate y de sus exclusiones particulares.
Por ello, antes de firmar cualquier contrato, es importante revisar las Condiciones Generales y las exclusiones para evitar cualquier tipo de futuros malentendidos.
Beneficios adicionales
En algunos paquetes más completos, como la Cobertura Amplia o Amplia Plus, se tiene el beneficio de contratar Coberturas Adicionales para proteger aún más el patrimonio del asegurado.
Alcance territorial
Si el asegurado vive en la frontera del país y suele circular por carreteras mexicanas y extranjeras, debe conocer si su seguro de coche tiene cobertura en territorio extranjero. Igualmente, si se comparan diferentes pólizas de seguro, conocerá cuáles ofrecen este beneficio.
De acuerdo con la Condusef, comparar entre tres pólizas de auto diferentes es la clave para elegir la mejor cobertura que se adapte a las necesidades y presupuesto del conductor. Además, en este portal se puede ahorrar hasta un 50% en el precio final de la póliza solo por comparar.
Preguntas frecuentes de la Cobertura de Responsabilidad Civil Catastrófica
¿Qué diferencia hay entre Responsabilidad Civil y Responsabilidad Civil Catastrófica?
La Cobertura de Responsabilidad Civil normal es la cobertura mínima obligatoria, con protecciones como Responsabilidad Civil, Gastos Médicos, Defensa Legal y Asistencia Vial.
La Responsabilidad Civil Catastrófica es una cobertura que cubre al conductor si excede la suma asegurada de la Responsabilidad Civil normal en caso del fallecimiento de un tercero. Esta cobertura se puede incluir en el paquete de RC normal o puede ser una Cobertura Adicional, pero depende de la aseguradora.
¿Es obligatoria esta cobertura?
No, la que sí es obligatoria es la Cobertura de Responsabilidad Civil normal, de acuerdo con la Ley de Caminos, Puentes y Autotransporte Federal.
¿Qué pasa si los daños superan la suma asegurada?
En esta situación, en el caso de la Cobertura de Responsabilidad Civil, entra en acción la cobertura de RC Catastrófica, siempre y cuando esté incluida en la póliza de coche. Generalmente se hace cargo del fallecimiento de terceros que provoque el asegurado, siempre y cuando haya sido accidental.
¿La cobertura protege en caso de fallecimiento de terceros?
Sí, esta cobertura está diseñada para amparar al asegurado en caso de excederse en la suma asegurada de Responsabilidad Civil si se presenta el fallecimiento de un tercero.